这两年做独立站,我听到最多的一句话不是”怎么投广告”,而是”我的钱被冻了怎么办”。有个做家居品类的卖家,去年旺季出了将近80万美金的货,结果因为长期用个人账户收第三方平台的结算款,触发了银行风控,账户直接冻结三个月,货款压在里面,供应商的账期全乱了。这就是当下支付合规趋势最真实的写照:监管在收紧,通道在洗牌,过去那些”能绕就绕”的做法,正在变成一颗颗定时炸弹。跨境收款不只是”把钱收回来”这么简单,它牵扯到外汇管理、税务申报、反洗钱审查三条线,任何一条踩空,轻则延误回款,重则资金扣押。这篇文章我想把支付合规这件事的机制讲透,帮你在渠道选择和资金安全上建立一套可执行的方法。
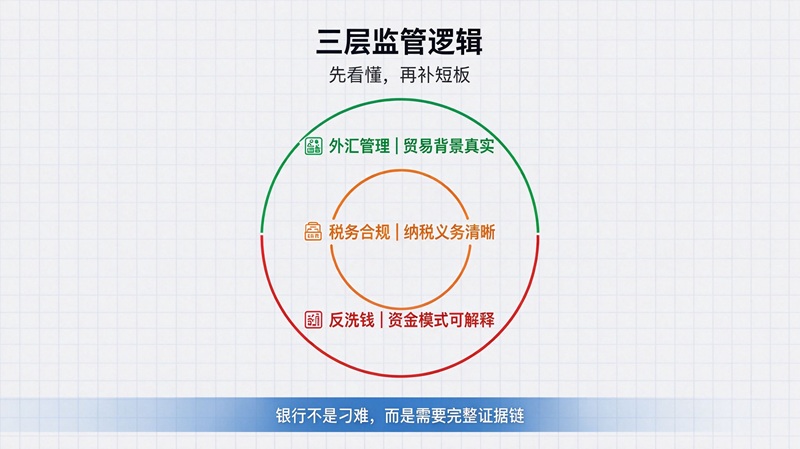
支付合规趋势背后的三层监管逻辑,先搞懂再谈操作
很多卖家把合规当成”填表交税”,这是误解。真正的支付合规趋势,本质上是三层监管 simultaneously 发力,你得先明白每一层在管什么,才知道自己该补哪块短板。
第一层:外汇管理,管的是资金跨境流动的真实性
中国的外汇管理核心原则是”贸易背景真实”。也就是说,你收进来的每一笔外币,背后必须有真实的货物或服务交易对应。通过合规渠道结汇时,系统会要求你提供订单、物流单据、平台对账单等证据链。业内普遍的经验是,年度结汇超过5万美金就要做好外汇申报的准备,超过一定额度还需要更完整的贸易背景说明。这里的机制关键点在于:银行和支付机构不是故意刁难你,而是它们自己也要向外汇管理局报送数据,你的单据不齐,它们不敢放行。
第二层:税务合规,管的是你在哪里产生了纳税义务
欧洲市场是重灾区。只要你用了当地仓储(包括亚马逊FBA或者第三方海外仓),就构成了税务存在,必须注册VAT税号。很多卖家以为小额包裹能躲过去,实际上欧盟的IOSS一站式申报机制已经覆盖了150欧元以下的包裹,平台和物流商都在代扣代缴。现在的趋势是数据打通,平台销售数据、物流清关数据、税务申报数据在交叉比对,漏报的空间越来越小。
第三层:反洗钱监管,管的是资金流动模式是否异常
这一层最容易被忽视。反洗钱审查看的不是你交没交税,而是你的资金流水模式。频繁的大额结汇、多个账户之间来回倒、收款方和发货方明显不匹配,这些都会触发审查。一旦被标记,账户可能被要求补充材料,甚至临时冻结。合规的做法是保留完整的交易证据链,让每一笔资金的来龙去脉都能说清楚。
一个真实案例:账户冻结48小时是怎么发生的
去年有个深圳卖家找我咨询,做的是3C配件独立站,月流水大概15万美金。他图方便,一直用个人银行卡接收第三方收款平台的提现,单笔金额从几千到两三万美金不等。某天他连续提现了三笔,合计6万多美金,第二天银行就来电话了,要求说明资金来源和用途,账户进入只收不付状态。他当时慌了,因为马上要付供应商的货款。后来我们帮他整理了平台后台的订单记录、物流单号、采购合同和发票,提交给银行,48小时后解冻。这件事的教训不是”运气不好”,而是个人账户收大额商务款项本身就是高风险动作。银行的風控模型对”个人账户+高频+大额+跨境”这个组合极其敏感,因为它和电信诈骗、地下钱庄的资金特征高度重合。你越解释不清,冻结时间越长。
反观另一个做服装的卖家,他从一开始就用Payoneer收平台款,再通过万里汇结汇到公司对公账户,每一笔都对应店铺的结算报告,年度结汇早就超过了申报门槛,但因为单据齐全,从来没出过问题。这两个案例的差别,不在运气,而在支付合规趋势下有没有建立起”渠道+单据+申报”的完整闭环。
五步落地:把支付合规做成一套可执行的流程
第一步:选对合规收款工具,牌照比费率重要
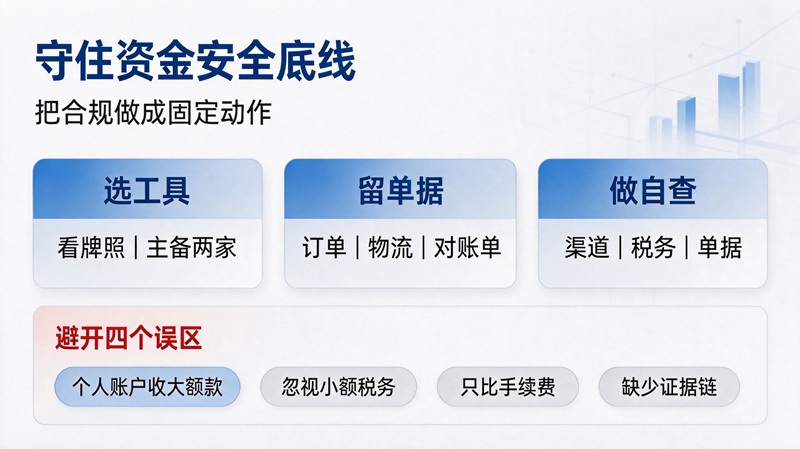
主流的合规工具包括Payoneer、World First(万里汇)、PingPong、连连支付等,它们在不同市场各有优势。选择的判断标准只有一个:这家服务商在你收款的目标市场有没有当地金融牌照。有牌照意味着它受到当地监管机构约束,资金托管和清算流程是透明的。具体操作上,建议至少开通两家,一家主用一家备用,避免单点故障。
第二步:规范外汇申报,单据要能对上号
通过合规渠道结汇时,养成保留三样东西的习惯:平台订单记录、物流妥投证明、收款对账单。这三者要能互相印证,金额、时间、交易对手对得上。年度结汇超过5万美金的卖家,建议提前和你的收款服务商确认申报流程,把材料准备在前面,而不是等银行来问。
第三步:VAT合规,欧洲市场没有侥幸空间
做欧洲市场的,VAT税号是入场券。150欧元以下的包裹走IOSS一站式申报,超过的走常规进口流程。建议找专业的税务代理处理注册和申报,费用不高但能省掉大量踩坑成本。记住一点:税务合规是持续性动作,不是注册完就万事大吉,季度申报、年度汇总都要跟上。
第四步:资金分散管理,别把鸡蛋放一个篮子
收款、结汇、国内账户这三个环节,建议分散在2到3个渠道。比如平台回款走Payoneer,结汇走万里汇,国内对公账户再开两个不同银行。这样做的好处是,单一渠道出问题时,你的资金链不会整体断裂。分散不是让你搞复杂,而是给自己留缓冲。
第五步:每季度做一次合规自查
把合规审计变成固定动作。每季度检查三件事:收款渠道的牌照和状态是否正常、税务申报是否完整、外汇申报的单据是否齐全。发现缺口马上补,不要拖到年底集中处理,那时候问题往往已经积累成堆。
避坑指南:四个最常见的误区
- 用个人账户收大额商务款。这是冻结高发区,银行风控模型对此极其敏感,能改尽早改。
- 忽视小额交易的税务合规。单笔金额小不代表累计不用申报,各国对跨境电商的监管正在从”抓大放小”转向”全量比对”。
- 只看手续费选收款工具。资金安全、结汇速度、汇率差异往往比那零点几个点的手续费重要得多。
- 忽视反洗钱合规。频繁大额结汇前,先想想自己的证据链经不经得起追问。
说到底,支付合规趋势的核心就三句话:合规渠道、规范申报、分散管理。资金安全是跨境生意的底线,这条线守不住,前面所有的选品、投放、运营都是空中楼阁。把合规当成基础设施来建,而不是当成成本来省,你才能在这波监管收紧的周期里活得比别人久。
如果你在收款渠道选择或者税务申报上还有拿不准的地方,欢迎持续关注独立站扫地僧(dlizhan.cn),我们会继续把独立站增长路上那些真正影响生死的细节,一条一条拆开讲给你听。
看完方法,下一步是知道自己站卡在哪。30 秒免费扫一次,能直接看到海外访问速度、服务器位置、SEO 硬伤这三类最致命的问题。
独立站扫地僧免费检测我的站点 →
 粤公网安备44011102485324号